

BRICS Pay non è una valuta né una rete di regolamento: è interoperabilità. E a Nuova Delhi i leader si sono limitati a “prenderne atto”.
Cosa è e cosa non è
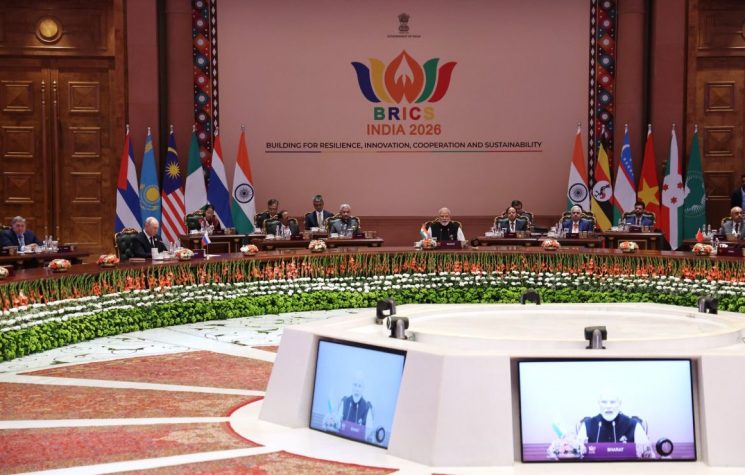
Alla vigilia del diciottesimo vertice BRICS, ospitato al Bharat Mandapam di Nuova Delhi il 12 e 13 settembre 2026, una parte della stampa specializzata dava per imminente il debutto di BRICS Pay. Le guide al vertice indicavano proprio la capitale indiana come sede del pieno dispiegamento del sistema, con la Reserve Bank of India incaricata del coordinamento tecnico. Il testo approvato dai leader racconta un’altra storia. La Dichiarazione di Nuova Delhi, 140 paragrafi adottati per consenso, si limita a «prendere atto» del lavoro svolto dalla BRICS Payment Task Force sull’interoperabilità dei canali di pagamento e di messaggistica e sulle discussioni relative al regolamento in valute locali, precisando che ciò avviene nel rispetto delle priorità nazionali e nella consapevolezza che non esiste una soluzione valida per tutti. La proposta indiana di collegare le valute digitali delle banche centrali, su cui Nuova Delhi aveva investito una parte consistente del capitale politico della propria presidenza, nel documento non compare.
La distanza tra attese e risultato non va letta come un incidente diplomatico. Riflette due condizioni strutturali che la pubblicistica sulla de-dollarizzazione tende a sottovalutare. La prima è che i Paesi BRICS, presi uno per uno, hanno ancora buone ragioni per regolare in dollari una parte rilevante dei propri scambi. La seconda è che un sistema di pagamento comune non è un problema di ingegneria finanziaria. È un atto di governo condiviso, che richiede regole vincolanti, un’istanza di arbitrato e la disponibilità a fidarsi delle banche centrali altrui. A Nuova Delhi nessuna di queste condizioni era sul tavolo.
Il nome induce in errore. BRICS Pay non è una moneta e non è, almeno nella configurazione discussa finora, un circuito di regolamento. È un livello di interoperabilità pensato per mettere in comunicazione sistemi nazionali già esistenti: il russo SPFS, nato dopo le sanzioni del 2014; il cinese CIPS, operativo dal 2015; l’indiano UPI e il brasiliano Pix, costruiti per i pagamenti domestici istantanei e solo in seguito proiettati all’estero. Il progetto ha preso forma durante la presidenza russa del 2024, nel quadro della BRICS Cross-Border Payments Initiative accolta a Kazan, un’iniziativa che la stessa dichiarazione di quel vertice qualificava come volontaria e non vincolante.
Per capire dove si colloca il progetto conviene distinguere tre piani che il dibattito pubblico confonde di continuo. Il primo è la messaggistica, cioè la trasmissione standardizzata degli ordini di pagamento tra istituzioni finanziarie: è il terreno di SWIFT, ed è qui che BRICS Pay si propone come alternativa. Il secondo è il regolamento, il trasferimento effettivo di valore tra conti presso banche centrali o banche corrispondenti, con tutto ciò che comporta in termini di liquidità, rischio di controparte e gestione dei saldi. Il terzo è l’unità di conto, la moneta in cui i contratti sono denominati. Un’alternativa a SWIFT agisce soltanto sul primo piano. Se un esportatore indiano fattura in dollari e la banca russa regola in dollari presso un corrispondente, aver trasmesso il messaggio su un canale non occidentale cambia ben poco.
L’interoperabilità ha però un vantaggio politico evidente, ed è la ragione per cui è diventata la formula di compromesso del gruppo: consente a ciascun Paese di conservare la propria moneta e il proprio sistema finanziario. Una moneta comune imporrebbe rinunce di tutt’altra portata, dalle regole di emissione e di cambio alla gestione dei Paesi strutturalmente in avanzo o in disavanzo. Non a caso Sudhakar Dalela, segretario per le relazioni economiche del ministero degli Esteri indiano, ha ribadito durante il vertice che una valuta BRICS non è in discussione, aggiungendo la prudente clausola «per ora».
La storia del dossier è la storia di un lessico che avanza di millimetri. Nel 2010, a Brasília, i quattro Paesi fondatori si impegnavano a studiare la fattibilità di una cooperazione monetaria e di accordi di regolamento in valuta locale. A Ufa, nel 2015, si riconosceva il potenziale delle valute nazionali; a Xiamen, due anni dopo, si parlava di swap valutari e di investimenti diretti in moneta locale. Dal 2019 l’attenzione si è spostata sulle infrastrutture di pagamento, con l’avvio dei lavori della Payment Task Force. Johannesburg, nel 2023, ha evocato per la prima volta l’interconnessione dei sistemi di pagamento transfrontalieri; Kazan ha lanciato l’iniziativa volontaria; Rio, nel 2025, ha accolto un rapporto tecnico sul sistema di pagamenti transfrontalieri BRICS che a oltre un anno di distanza non è stato reso pubblico. Sedici anni dopo Brasília, Nuova Delhi «prende atto». La successione dei verbi (studiare, riconoscere, accogliere, prendere atto) è già un indicatore: in un organismo che decide per consenso, il grado di impegno reale si legge nella grammatica dei comunicati.
L’ambizione indiana e il prezzo del consenso
L’India aveva fatto dei pagamenti transfrontalieri uno dei pilastri della propria presidenza. A gennaio la Reserve Bank of India aveva proposto di collegare le valute digitali di banca centrale dei Paesi membri per facilitare commercio e turismo; ad agosto il governatore Sanjay Malhotra confermava che erano in corso discussioni sul collegamento dei sistemi di pagamento veloce e delle CBDC; alla vigilia del vertice il ministro del Commercio Piyush Goyal rilanciava l’invito a regolare gli scambi in moneta locale. Già il 10 settembre, tuttavia, Reuters riferiva di ostacoli politici e tecnici in grado di limitare i progressi, e ne indicava due in particolare: l’interruzione dei rapporti finanziari tra Emirati Arabi Uniti e Iran e la riluttanza della stessa India ad approfondire la connettività finanziaria con la Cina senza una fiducia reciproca più solida.
Il secondo ostacolo merita attenzione, perché rovescia un’immagine corrente. Il freno più robusto a un’integrazione dei pagamenti BRICS non viene da Washington, ma dal Paese che presiedeva il vertice. Nuova Delhi vuole infrastrutture che rendano più semplice il commercio in rupie e più economiche le rimesse della sua diaspora. Non vuole che queste infrastrutture passino per nodi cinesi, né che il loro effetto netto sia un’espansione dello yuan in Asia meridionale. L’incontro tra Narendra Modi e Xi Jinping a margine del vertice ha segnato un disgelo prudente, ma il disavanzo commerciale indiano verso la Cina, raddoppiato nell’arco di un decennio, resta una frattura che nessun comunicato può ricomporre.
C’è poi l’effetto dell’allargamento. Con undici membri e dieci Paesi partner, il gruppo comprende oggi Stati che nella guerra del 2026 si sono trovati su fronti opposti. A maggio la riunione dei ministri degli Esteri, sempre a Nuova Delhi, si era chiusa senza un comunicato congiunto, costringendo la presidenza indiana a una dichiarazione a titolo proprio. L’unanimità di settembre è stata ottenuta abbassando la soglia degli impegni. La dichiarazione critica dazi e sanzioni unilaterali senza nominare gli Stati Uniti e, sul dossier finanziario, rinvia a un lavoro tecnico di cui non fissa né scadenze né obiettivi. Ajay Srivastava, fondatore del Global Trade Research Initiative, ha osservato che il testo non prevede alcuna azione concreta e che, in assenza di un piano coordinato, il commercio in valute locali potrà crescere solo gradualmente, senza raggiungere volumi significativi.
Va segnalato, per scrupolo di metodo, che alcune testate hanno presentato il vertice come il momento del «lancio» di BRICS Pay. Il testo della dichiarazione, così come riportato dalle fonti che lo hanno esaminato nel dettaglio, non autorizza questa lettura. La confusione tra annuncio e realizzazione è uno dei tratti ricorrenti della comunicazione sul tema, e contribuisce a gonfiare aspettative che poi ricadono sulla credibilità del gruppo.
Le buone ragioni del dollaro
Le statistiche disponibili spiegano meglio di qualsiasi dichiarazione perché la de-dollarizzazione resti, per ora, più un tema di dibattito che una tendenza misurabile. Secondo l’ultima indagine triennale della Banca dei regolamenti internazionali, nell’aprile 2025 il dollaro compariva in circa l’89% delle transazioni valutarie mondiali, una quota in lieve aumento rispetto al 2022, mentre lo yuan si fermava all’8,5%. Sul versante delle riserve, i dati del Fondo monetario internazionale indicano per il primo trimestre del 2026 una quota del dollaro pari al 57,13%, contro l’1,99% della valuta cinese. La tendenza di lungo periodo è di erosione: intorno al 1999 il dollaro superava il 70% delle riserve allocate. Ma la diversificazione si disperde su una costellazione di valute minori, la cui quota residua è più che raddoppiata dal 2021, e non si concentra sulle monete dei Paesi BRICS.
La ragione non è la sudditanza, è il calcolo. Il dollaro offre ciò che nessuna alternativa offre ancora: mercati profondi e liquidi, strumenti di copertura a basso costo, un enorme stock di debito denominato nella stessa valuta e la possibilità di convertire in qualsiasi momento il ricavato di una transazione in un attivo considerato sicuro. Barry Eichengreen ha descritto questi vantaggi in termini di effetti di rete: una moneta è utile in proporzione al numero di soggetti che già la usano, e ciò rende costosa qualunque transizione tentata da un solo attore o da un piccolo gruppo. Per un importatore brasiliano o un esportatore indonesiano pagare in dollari significa pagare nella moneta che la controparte accetta senza trattare.
Scendendo al livello dei singoli membri, il quadro si fa ancora più netto. L’India ha dichiarato a più riprese di non avere interesse a indebolire il dollaro: nel dicembre 2024 il ministro degli Esteri Subrahmanyam Jaishankar ricordava che gli Stati Uniti sono il primo partner commerciale del Paese, e nell’estate 2025 il portavoce del ministero ribadiva che la de-dollarizzazione non rientra nell’agenda finanziaria indiana. Emirati Arabi Uniti e Arabia Saudita mantengono le proprie valute ancorate al dollaro e fondano la propria sicurezza su un rapporto con Washington che nessun circuito di pagamento alternativo potrebbe compensare. Riyadh, del resto, continua a stare nel gruppo in una posizione ambigua: la presidenza indiana la elencava tra gli undici membri, ma a Nuova Delhi la delegazione saudita si è presentata con lo status di Paese invitato. Egitto ed Etiopia, che negli ultimi anni hanno negoziato programmi con il Fondo monetario e portano un debito estero in valuta forte, non possono permettersi di complicare il rapporto con i propri creditori. Il Brasile di Lula ha rilanciato più volte l’idea di una moneta commerciale comune, ma il suo sistema di punta, Pix, rimane un successo domestico.
Restano la Russia e l’Iran, per i quali l’uscita dal dollaro non è una scelta ma una necessità imposta dalle sanzioni, e la Cina, che ha un interesse reale all’internazionalizzazione dello yuan ma lo persegue attraverso infrastrutture proprie, a cominciare da CIPS, e senza rinunciare ai controlli sui capitali che limitano l’attrattiva della sua moneta come riserva. Anche per chi ha le motivazioni più forti, tuttavia, il regolamento in valute locali ha mostrato limiti precisi. L’esperienza russo-indiana è istruttiva. Il forte aumento delle importazioni indiane di petrolio russo dopo il 2022 ha lasciato Mosca con ingenti saldi in rupie difficili da impiegare, un problema che lo stesso Sergej Lavrov ammise pubblicamente nel maggio 2023. Quando gli scambi sono squilibrati, la moneta del Paese in disavanzo si accumula presso il Paese in avanzo, e il dollaro torna a essere la via d’uscita più semplice.
A questi incentivi si somma il costo esplicito di una rottura. Donald Trump ha minacciato dazi del 100% contro i Paesi BRICS che sostenessero una moneta alternativa al dollaro e, dopo il vertice di Rio del 2025, un dazio aggiuntivo del 10% per chi si allineasse alle politiche del gruppo da lui definite antiamericane. Alla vigilia di Nuova Delhi l’economista di Natixis Alicia García-Herrero prevedeva che i leader avrebbero discusso di pagamenti transfrontalieri senza tentare di sostituire il dollaro. È andata esattamente così.
Una scelta politica
Si arriva così al punto centrale. Un sistema di pagamento non è un’infrastruttura neutrale. Susan Strange collocava la struttura finanziaria, cioè il controllo sul credito e sui canali attraverso cui circola, tra le quattro fonti del potere strutturale nell’economia politica internazionale. Gli Stati che controllano i nodi centrali delle reti economiche globali, di cui SWIFT è l’esempio canonico, possano trasformarli in strumenti di coercizione, sfruttandone sia la funzione di osservatorio sia la capacità di esclusione. È proprio questa esperienza, culminata nell’esclusione delle principali banche russe da SWIFT nel 2022, ad aver dato slancio politico al progetto BRICS.
La stessa lezione, però, vale all’interno del gruppo. Chi costruisce una rete alternativa deve stabilire dove si trovano i nodi, chi ne gestisce i dati, quale diritto regola le controversie, chi fornisce liquidità nei momenti di tensione e come si compensano i saldi tra economie in avanzo e in disavanzo. Ognuna di queste decisioni redistribuisce potere. Per l’India un sistema imperniato su CIPS significherebbe sostituire una dipendenza da Washington con una dipendenza da Pechino, cioè da un rivale con cui condivide una frontiera contesa. Per gli Emirati collegarsi a un circuito in cui transita l’Iran vorrebbe dire esporsi al rischio di sanzioni secondarie, proprio mentre i due Paesi escono da una guerra vissuta su fronti opposti. Il problema non è la tecnologia: le componenti nazionali esistono e funzionano. Manca un accordo su chi governa l’insieme.
La storia monetaria del Novecento offre due riferimenti utili. Il primo è la proposta keynesiana di una International Clearing Union, presentata dal Tesoro britannico nel 1943, che affrontava esattamente il nodo degli squilibri persistenti imponendo oneri simmetrici ai Paesi in avanzo e a quelli in disavanzo. Un BRICS Pay che volesse andare oltre la messaggistica avrebbe bisogno di un meccanismo analogo di compensazione multilaterale, e dunque di regole capaci di vincolare anche la Cina, principale creditore commerciale del gruppo. Il secondo riferimento è la tesi di Charles Kindleberger sulla stabilità del sistema internazionale come bene pubblico, che richiede un attore disposto a sostenerne i costi. Nell’ordine del dollaro quel ruolo è svolto, con tutti gli abusi che ne derivano, dagli Stati Uniti. Nel partenariato BRICS l’unico candidato plausibile è la Cina, e gli altri membri non intendono riconoscerle quella funzione. Qui sta il dilemma costitutivo di un ordine monetario multipolare: moltiplica i poli, ma lascia vacante il posto di chi garantisce il sistema.
A ciò si aggiunge la fragilità istituzionale. Il gruppo opera senza un segretariato permanente, con presidenze annuali a rotazione che affidano la continuità dei dossier tecnici alla volontà del Paese di turno. L’allargamento ha accresciuto l’eterogeneità degli interessi senza dotare il partenariato di strumenti decisionali più robusti. Un sistema di pagamento unificato richiederebbe un trattato, o almeno un accordo vincolante di governance, mentre l’iniziativa sui pagamenti transfrontalieri è, per esplicita scelta dei firmatari, volontaria e non vincolante. Finché questa asimmetria tra ambizione e forma giuridica non sarà sciolta, BRICS Pay resterà ciò che è oggi: un marchio politico sovrapposto a un insieme di corridoi bilaterali. La stabilità del partenariato non è dunque una condizione accessoria del progetto. Ne è il presupposto.
Verso la presidenza cinese del 2027
Con il passaggio della presidenza alla Cina per il 2027, l’orizzonte di valutazione più utile è quello dei prossimi diciotto-ventiquattro mesi. Le valutazioni che seguono poggiano su evidenze di qualità moderata, costituite in larga parte dai testi ufficiali e dalla stampa economica internazionale.
Lo scenario che considero altamente probabile è quello di un mosaico bilaterale. Crescono i corridoi già avviati, come quelli tra India ed Emirati e tra India e Russia, mentre l’architettura comune resta allo stadio di studio. Il commercio in valute locali aumenta in termini assoluti, ma la quota del dollaro negli scambi intra-BRICS si riduce solo in misura marginale.
Uno scenario alternativo, cui attribuisco una probabilità moderata, prevede che la presidenza cinese usi il 2027 per promuovere un nucleo a geometria variabile, costruito attorno a CIPS e SPFS, con l’adesione di Russia, Iran e di alcuni Paesi partner. Il marchio BRICS Pay verrebbe formalmente attivato, ma per una parte soltanto del gruppo e con ogni probabilità senza l’India. Sarebbe un risultato politicamente spendibile per Pechino e Mosca, ma renderebbe esplicita la frattura che oggi il linguaggio delle dichiarazioni riesce ancora a coprire.
L’entrata in funzione, entro il 2028, di un sistema unificato e operativo per tutti i membri resta invece altamente improbabile.
Gli indicatori da seguire sono pochi e concreti: la pubblicazione del rapporto tecnico accolto a Rio; l’eventuale firma di un accordo vincolante sulla governance dei pagamenti; la creazione di un meccanismo multilaterale di compensazione o di linee di swap dedicate, magari affidate alla Nuova Banca di Sviluppo; la posizione indiana su un collegamento con CIPS; la formalizzazione, o il definitivo abbandono, della membership saudita. Un comunicato che parli di «lancio» senza alcuno di questi elementi andrà letto per ciò che è, un annuncio.
Il multipolarismo ha finora prodotto soprattutto una pluralità di opzioni nazionali, utili a ciascun Paese per ridurre l’esposizione alle sanzioni e per negoziare da posizioni migliori con Washington. Trasformare queste opzioni in un sistema richiede un partenariato che riconosca un interesse comune più forte delle rivalità interne. Quel partenariato è ancora in evoluzione, e BRICS Pay ne seguirà i tempi, non il contrario.