Italiano
Lorenzo Maria Pacini
October 25, 2026
© WA

L’Italia rischia di scoprire quanto sia sottile la differenza tra una crescita positiva sulla carta e una reale capacità di resistere alle crisi. Perché uno 0,8% non è una corazza economica: è un cappotto leggero da indossare nel bel mezzo di una tempesta.

C’è un curioso talento nella comunicazione economica contemporanea: riuscire a presentare come una buona notizia il fatto che le cose vadano appena meno peggio del previsto. È il caso dell’Italia fotografata dall’ultimo World Economic Outlook del Fondo monetario internazionale (FMI), che ha rivisto al rialzo le stime di crescita del nostro Paese per il 2026, portandole dallo 0,5% allo 0,8%. Tre decimali di speranza, sufficienti per qualche dichiarazione ottimistica, ma difficilmente per risvegliare un’economia che da anni fatica a crescere.

Il problema è che, mentre si celebra questa revisione, lo stesso FMI avverte che la resilienza dell’economia mondiale è sotto pressione e potrebbe avvicinarsi al limite. Finora il sistema ha assorbito una sequenza impressionante di shock geopolitici senza crollare, ma non è detto che riesca a farlo ancora. E quando arriverà la prossima turbolenza, non tutti i Paesi disporranno degli stessi strumenti per affrontarla.

L’Italia rischia di scoprire quanto sia sottile la differenza tra una crescita positiva sulla carta e una reale capacità di resistere alle crisi. Perché uno 0,8% non è una corazza economica: è un cappotto leggero da indossare nel bel mezzo di una tempesta.

La crescita dello zero virgola e il paradosso italiano

Secondo le stime riportate dal FMI, l’economia italiana dovrebbe crescere dello 0,8% nel 2026 e dello 0,6% nel 2027. La Germania dovrebbe raggiungere l’1,3% nel 2026, mentre l’intera area euro si attesterebbe all’1,1%. Il confronto evidenzia una difficoltà strutturale: l’Italia fatica a trasformare le proprie potenzialità industriali in dinamismo economico duraturo.

Siamo una delle principali economie manifatturiere europee, possediamo distretti produttivi competitivi e una posizione strategica nel Mediterraneo. Eppure continuiamo a vivere nella dimensione dello zero virgola, come se l’ambizione nazionale fosse stata ridotta alla modesta aspirazione di non arretrare troppo velocemente.

Una crescita così contenuta lascia poco spazio per affrontare nuovi rincari energetici, rallentamenti del commercio internazionale o aumenti del costo del credito. Le imprese possono essere costrette a comprimere i margini, aumentare i prezzi o ridurre gli investimenti; le famiglie, invece, rischiano di vedere eroso il proprio potere d’acquisto.

La revisione del FMI rappresenta dunque una tregua statistica, non la prova di una ritrovata solidità. Il Paese guadagna qualche decimale proprio mentre il contesto internazionale diventa più instabile.

La guerra in Medio Oriente: una crisi lontana, un conto molto vicino

La guerra in Medio Oriente e le tensioni sulle rotte energetiche, soprattutto nell’area dello Stretto di Hormuz, dimostrano quanto la sicurezza economica italiana dipenda da eventi lontani dai confini nazionali.

Hormuz è uno snodo cruciale per i flussi mondiali di petrolio e gas naturale liquefatto. Interruzioni dei transiti o un aumento dei rischi logistici possono riflettersi rapidamente sui prezzi dell’energia e sui costi di produzione. L’Italia, fortemente esposta alle dinamiche dei mercati energetici internazionali, rischia così di importare non soltanto materie prime, ma anche gli effetti economici di conflitti che non è in grado di governare.

La diversificazione degli approvvigionamenti è necessaria, ma non risolve automaticamente il problema: cambiare fornitore non significa necessariamente ridurre i costi o eliminare le dipendenze. Si può migliorare la sicurezza delle forniture e, contemporaneamente, compromettere la competitività industriale se l’energia viene acquistata a prezzi più elevati.

Il rischio è duplice: subire una crisi geopolitica che non controlliamo e disporre di margini economici insufficienti per neutralizzarne gli effetti. Le piccole e medie imprese italiane, spesso meno capaci delle grandi multinazionali di assorbire rincari prolungati, sono particolarmente esposte. Per loro, l’aumento dei costi energetici può significare investimenti rinviati, margini ridotti e, nei casi peggiori, perdita di competitività.

La dipendenza energetica, insomma, non è soltanto una questione commerciale: è un problema di sovranità economica.

Inflazione e debito: la tenaglia che restringe i margini

Il FMI stima per l’Italia un’inflazione media del 3,3% nel 2026, superiore al 3,1% previsto per l’area euro. Sebbene sia atteso un rallentamento al 2,8% nel 2027, l’evoluzione rimane condizionata dalla crisi energetica.

Quando i prezzi aumentano e la crescita resta debole, le famiglie perdono potere d’acquisto, le imprese vedono restringersi i margini e lo Stato deve affrontare nuove richieste di sostegno. La necessità di intervenire cresce proprio mentre la capacità di farlo rischia di diminuire.

A complicare il quadro è il debito pubblico. Il FMI prevede per il 2026 un deficit medio delle economie avanzate pari al 5,2% del PIL. In presenza di inflazione persistente e di un elevato fabbisogno di finanziamento, i rendimenti dei titoli di Stato possono aumentare, rendendo più oneroso il servizio del debito.

Per l’Italia, fortemente indebitata, questo rappresenta un rischio significativo. Se una quota crescente delle risorse pubbliche viene destinata agli interessi, resta meno spazio per infrastrutture, innovazione, servizi e politiche industriali.

Inoltre, le banche centrali non possono garantire lo stesso sostegno incondizionato sperimentato negli anni delle politiche monetarie più espansive: se l’inflazione rimane elevata, devono mantenere condizioni finanziarie coerenti con l’obiettivo della stabilità dei prezzi.

L’Italia si trova così in una tenaglia: deve investire per crescere, ma rischia di spendere sempre di più per finanziare il debito accumulato. La soluzione non consiste in tagli indiscriminati, che potrebbero soffocare gli investimenti necessari allo sviluppo, bensì in una gestione selettiva della spesa, capace di distinguere tra costi improduttivi e investimenti strategici.

Intelligenza artificiale ed Europa: opportunità e dipendenze

Tra i fattori che hanno sostenuto la crescita globale, il FMI individua gli investimenti nell’intelligenza artificiale, soprattutto negli Stati Uniti. Data center, semiconduttori e infrastrutture digitali mobilitano capitali enormi, ma non tutti i Paesi beneficiano allo stesso modo di questa trasformazione.

Chi controlla tecnologie, infrastrutture e capitali può catturare una quota significativa del valore generato. Chi ne è privo rischia invece di utilizzare soluzioni sviluppate altrove, pagandone i servizi senza acquisire un potere economico proporzionato.

Gli Stati Uniti dispongono di grandi imprese tecnologiche e mercati finanziari profondi; la Cina può contare su una vasta base industriale e su una strategia orientata alla riduzione delle dipendenze esterne. L’Europa, invece, fatica ancora a costruire campioni tecnologici capaci di competere su scala globale.

L’Italia rischia di trovarsi nella posizione meno conveniente: sostenere i costi energetici e infrastrutturali della trasformazione digitale senza controllarne pienamente tecnologie e rendimenti. A ciò si aggiunge il rischio che un’eventuale correzione delle valutazioni finanziarie legate all’IA provochi un rallentamento degli investimenti e condizioni di credito più rigide.

Anche sul piano europeo emerge una contraddizione. L’Unione ambisce a essere una potenza industriale e tecnologica, ma la frammentazione degli investimenti e le differenti capacità fiscali degli Stati membri rischiano di favorire i Paesi con maggiori risorse pubbliche. L’Italia potrebbe così subire una doppia penalizzazione: competere con le grandi potenze globali e, contemporaneamente, con partner europei dotati di maggiori margini finanziari.

Per questo Roma dovrebbe sostenere una politica europea più coerente su energia, ricerca, infrastrutture e investimenti industriali. Non per scaricare su altri i problemi nazionali, ma perché una strategia comune può ridurre i costi delle trasformazioni e rafforzare la competitività continentale.

Meno emergenze, più strategia

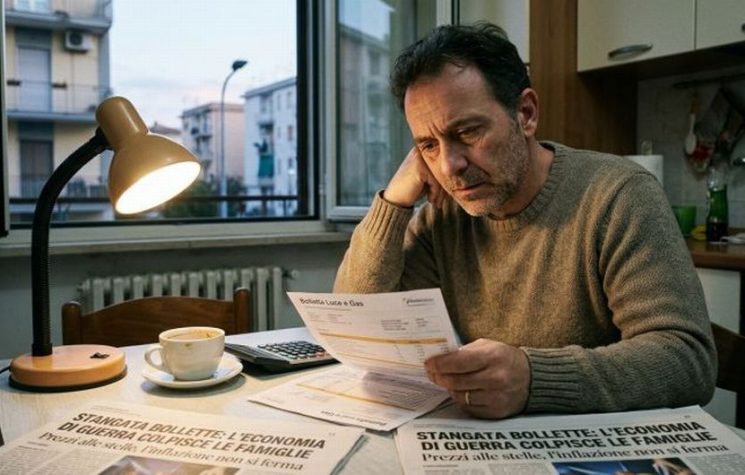
La politica economica italiana tende troppo spesso a ridursi alla gestione dell’emergenza: incentivi per compensare i rincari, misure temporanee per contenere le bollette e agevolazioni per sostenere gli investimenti. Interventi talvolta necessari, ma insufficienti se non accompagnati da una strategia di lungo periodo.

La sovranità economica non significa autarchia. Significa disporre di strumenti sufficienti per impedire che ogni shock esterno si trasformi automaticamente in una crisi interna.

Sul fronte energetico occorre diversificare le fonti e investire nelle infrastrutture. Sul fronte industriale bisogna sostenere produttività, ricerca e innovazione. Sul piano fiscale è necessario migliorare l’efficienza della spesa senza sacrificare gli investimenti che possono aumentare la crescita futura. E sul piano sociale occorre difendere il potere d’acquisto, perché la competitività non può fondarsi esclusivamente sulla compressione dei redditi.

Il vero rischio non è soltanto che il FMI riveda nuovamente al ribasso le proprie previsioni. È che l’Italia continui a considerare eccezionale una fragilità ormai ricorrente.

Conclusione: la resilienza non basta

Il FMI ha migliorato le prospettive di crescita italiane per il 2026, ma ha contemporaneamente avvertito che la resilienza dell’economia mondiale è sotto pressione. Le due indicazioni descrivono un Paese che riesce a mantenersi a galla senza aver costruito una struttura sufficientemente solida per affrontare serenamente nuove turbolenze.

La crescita dello 0,8% è preferibile allo 0,5%, ma non risolve i problemi di produttività, debito, dipendenza energetica e competitività. Quando l’energia rincara, l’inflazione persiste e il finanziamento del debito diventa più oneroso, i Paesi con maggiori fragilità strutturali rischiano di pagare il prezzo più alto.

L’Italia deve evitare tanto il catastrofismo quanto l’ottimismo statistico. Occorre rafforzare la propria autonomia energetica, investire nella produttività, migliorare la qualità della spesa pubblica e contribuire alla costruzione di un’Europa capace di sostenere una vera strategia industriale comune.

La resilienza non consiste nel sopportare indefinitamente gli shock, ma nel ridurre la probabilità che si trasformino in crisi sistemiche. Un Paese solido non si congratula con sé stesso perché è sopravvissuto all’ennesima emergenza: diventa meno vulnerabile alla successiva.

Il vero scandalo non è che l’Italia cresca dello 0,8%. È che, dopo decenni di crisi e promesse di rilancio, quel numero possa ancora essere presentato come una rassicurazione sufficiente. Mentre il mondo si riorganizza attorno all’energia, alla tecnologia e alla competizione strategica, il nostro Paese rischia di arrivare alla prossima tempesta con lo stesso problema di sempre: grandi potenzialità, troppe dipendenze e troppo poco spazio per sbagliare.

La resilienza è una virtù. Ma quando diventa l’unico risultato che un sistema economico riesce a rivendicare, forse non siamo più davanti a una prova di forza. Siamo davanti alla dimostrazione che quel sistema non può permettersi di continuare così.

L’Italia festeggia lo 0,8% mentre si prepara alla tempesta

L’Italia rischia di scoprire quanto sia sottile la differenza tra una crescita positiva sulla carta e una reale capacità di resistere alle crisi. Perché uno 0,8% non è una corazza economica: è un cappotto leggero da indossare nel bel mezzo di una tempesta.

Segue nostro Telegram.

C’è un curioso talento nella comunicazione economica contemporanea: riuscire a presentare come una buona notizia il fatto che le cose vadano appena meno peggio del previsto. È il caso dell’Italia fotografata dall’ultimo World Economic Outlook del Fondo monetario internazionale (FMI), che ha rivisto al rialzo le stime di crescita del nostro Paese per il 2026, portandole dallo 0,5% allo 0,8%. Tre decimali di speranza, sufficienti per qualche dichiarazione ottimistica, ma difficilmente per risvegliare un’economia che da anni fatica a crescere.

Il problema è che, mentre si celebra questa revisione, lo stesso FMI avverte che la resilienza dell’economia mondiale è sotto pressione e potrebbe avvicinarsi al limite. Finora il sistema ha assorbito una sequenza impressionante di shock geopolitici senza crollare, ma non è detto che riesca a farlo ancora. E quando arriverà la prossima turbolenza, non tutti i Paesi disporranno degli stessi strumenti per affrontarla.

L’Italia rischia di scoprire quanto sia sottile la differenza tra una crescita positiva sulla carta e una reale capacità di resistere alle crisi. Perché uno 0,8% non è una corazza economica: è un cappotto leggero da indossare nel bel mezzo di una tempesta.

La crescita dello zero virgola e il paradosso italiano

Secondo le stime riportate dal FMI, l’economia italiana dovrebbe crescere dello 0,8% nel 2026 e dello 0,6% nel 2027. La Germania dovrebbe raggiungere l’1,3% nel 2026, mentre l’intera area euro si attesterebbe all’1,1%. Il confronto evidenzia una difficoltà strutturale: l’Italia fatica a trasformare le proprie potenzialità industriali in dinamismo economico duraturo.

Siamo una delle principali economie manifatturiere europee, possediamo distretti produttivi competitivi e una posizione strategica nel Mediterraneo. Eppure continuiamo a vivere nella dimensione dello zero virgola, come se l’ambizione nazionale fosse stata ridotta alla modesta aspirazione di non arretrare troppo velocemente.

Una crescita così contenuta lascia poco spazio per affrontare nuovi rincari energetici, rallentamenti del commercio internazionale o aumenti del costo del credito. Le imprese possono essere costrette a comprimere i margini, aumentare i prezzi o ridurre gli investimenti; le famiglie, invece, rischiano di vedere eroso il proprio potere d’acquisto.

La revisione del FMI rappresenta dunque una tregua statistica, non la prova di una ritrovata solidità. Il Paese guadagna qualche decimale proprio mentre il contesto internazionale diventa più instabile.

La guerra in Medio Oriente: una crisi lontana, un conto molto vicino

La guerra in Medio Oriente e le tensioni sulle rotte energetiche, soprattutto nell’area dello Stretto di Hormuz, dimostrano quanto la sicurezza economica italiana dipenda da eventi lontani dai confini nazionali.

Hormuz è uno snodo cruciale per i flussi mondiali di petrolio e gas naturale liquefatto. Interruzioni dei transiti o un aumento dei rischi logistici possono riflettersi rapidamente sui prezzi dell’energia e sui costi di produzione. L’Italia, fortemente esposta alle dinamiche dei mercati energetici internazionali, rischia così di importare non soltanto materie prime, ma anche gli effetti economici di conflitti che non è in grado di governare.

La diversificazione degli approvvigionamenti è necessaria, ma non risolve automaticamente il problema: cambiare fornitore non significa necessariamente ridurre i costi o eliminare le dipendenze. Si può migliorare la sicurezza delle forniture e, contemporaneamente, compromettere la competitività industriale se l’energia viene acquistata a prezzi più elevati.

Il rischio è duplice: subire una crisi geopolitica che non controlliamo e disporre di margini economici insufficienti per neutralizzarne gli effetti. Le piccole e medie imprese italiane, spesso meno capaci delle grandi multinazionali di assorbire rincari prolungati, sono particolarmente esposte. Per loro, l’aumento dei costi energetici può significare investimenti rinviati, margini ridotti e, nei casi peggiori, perdita di competitività.

La dipendenza energetica, insomma, non è soltanto una questione commerciale: è un problema di sovranità economica.

Inflazione e debito: la tenaglia che restringe i margini

Il FMI stima per l’Italia un’inflazione media del 3,3% nel 2026, superiore al 3,1% previsto per l’area euro. Sebbene sia atteso un rallentamento al 2,8% nel 2027, l’evoluzione rimane condizionata dalla crisi energetica.

Quando i prezzi aumentano e la crescita resta debole, le famiglie perdono potere d’acquisto, le imprese vedono restringersi i margini e lo Stato deve affrontare nuove richieste di sostegno. La necessità di intervenire cresce proprio mentre la capacità di farlo rischia di diminuire.

A complicare il quadro è il debito pubblico. Il FMI prevede per il 2026 un deficit medio delle economie avanzate pari al 5,2% del PIL. In presenza di inflazione persistente e di un elevato fabbisogno di finanziamento, i rendimenti dei titoli di Stato possono aumentare, rendendo più oneroso il servizio del debito.

Per l’Italia, fortemente indebitata, questo rappresenta un rischio significativo. Se una quota crescente delle risorse pubbliche viene destinata agli interessi, resta meno spazio per infrastrutture, innovazione, servizi e politiche industriali.

Inoltre, le banche centrali non possono garantire lo stesso sostegno incondizionato sperimentato negli anni delle politiche monetarie più espansive: se l’inflazione rimane elevata, devono mantenere condizioni finanziarie coerenti con l’obiettivo della stabilità dei prezzi.

L’Italia si trova così in una tenaglia: deve investire per crescere, ma rischia di spendere sempre di più per finanziare il debito accumulato. La soluzione non consiste in tagli indiscriminati, che potrebbero soffocare gli investimenti necessari allo sviluppo, bensì in una gestione selettiva della spesa, capace di distinguere tra costi improduttivi e investimenti strategici.

Intelligenza artificiale ed Europa: opportunità e dipendenze

Tra i fattori che hanno sostenuto la crescita globale, il FMI individua gli investimenti nell’intelligenza artificiale, soprattutto negli Stati Uniti. Data center, semiconduttori e infrastrutture digitali mobilitano capitali enormi, ma non tutti i Paesi beneficiano allo stesso modo di questa trasformazione.

Chi controlla tecnologie, infrastrutture e capitali può catturare una quota significativa del valore generato. Chi ne è privo rischia invece di utilizzare soluzioni sviluppate altrove, pagandone i servizi senza acquisire un potere economico proporzionato.

Gli Stati Uniti dispongono di grandi imprese tecnologiche e mercati finanziari profondi; la Cina può contare su una vasta base industriale e su una strategia orientata alla riduzione delle dipendenze esterne. L’Europa, invece, fatica ancora a costruire campioni tecnologici capaci di competere su scala globale.

L’Italia rischia di trovarsi nella posizione meno conveniente: sostenere i costi energetici e infrastrutturali della trasformazione digitale senza controllarne pienamente tecnologie e rendimenti. A ciò si aggiunge il rischio che un’eventuale correzione delle valutazioni finanziarie legate all’IA provochi un rallentamento degli investimenti e condizioni di credito più rigide.

Anche sul piano europeo emerge una contraddizione. L’Unione ambisce a essere una potenza industriale e tecnologica, ma la frammentazione degli investimenti e le differenti capacità fiscali degli Stati membri rischiano di favorire i Paesi con maggiori risorse pubbliche. L’Italia potrebbe così subire una doppia penalizzazione: competere con le grandi potenze globali e, contemporaneamente, con partner europei dotati di maggiori margini finanziari.

Per questo Roma dovrebbe sostenere una politica europea più coerente su energia, ricerca, infrastrutture e investimenti industriali. Non per scaricare su altri i problemi nazionali, ma perché una strategia comune può ridurre i costi delle trasformazioni e rafforzare la competitività continentale.

Meno emergenze, più strategia

La politica economica italiana tende troppo spesso a ridursi alla gestione dell’emergenza: incentivi per compensare i rincari, misure temporanee per contenere le bollette e agevolazioni per sostenere gli investimenti. Interventi talvolta necessari, ma insufficienti se non accompagnati da una strategia di lungo periodo.

La sovranità economica non significa autarchia. Significa disporre di strumenti sufficienti per impedire che ogni shock esterno si trasformi automaticamente in una crisi interna.

Sul fronte energetico occorre diversificare le fonti e investire nelle infrastrutture. Sul fronte industriale bisogna sostenere produttività, ricerca e innovazione. Sul piano fiscale è necessario migliorare l’efficienza della spesa senza sacrificare gli investimenti che possono aumentare la crescita futura. E sul piano sociale occorre difendere il potere d’acquisto, perché la competitività non può fondarsi esclusivamente sulla compressione dei redditi.

Il vero rischio non è soltanto che il FMI riveda nuovamente al ribasso le proprie previsioni. È che l’Italia continui a considerare eccezionale una fragilità ormai ricorrente.

Conclusione: la resilienza non basta

Il FMI ha migliorato le prospettive di crescita italiane per il 2026, ma ha contemporaneamente avvertito che la resilienza dell’economia mondiale è sotto pressione. Le due indicazioni descrivono un Paese che riesce a mantenersi a galla senza aver costruito una struttura sufficientemente solida per affrontare serenamente nuove turbolenze.

La crescita dello 0,8% è preferibile allo 0,5%, ma non risolve i problemi di produttività, debito, dipendenza energetica e competitività. Quando l’energia rincara, l’inflazione persiste e il finanziamento del debito diventa più oneroso, i Paesi con maggiori fragilità strutturali rischiano di pagare il prezzo più alto.

L’Italia deve evitare tanto il catastrofismo quanto l’ottimismo statistico. Occorre rafforzare la propria autonomia energetica, investire nella produttività, migliorare la qualità della spesa pubblica e contribuire alla costruzione di un’Europa capace di sostenere una vera strategia industriale comune.

La resilienza non consiste nel sopportare indefinitamente gli shock, ma nel ridurre la probabilità che si trasformino in crisi sistemiche. Un Paese solido non si congratula con sé stesso perché è sopravvissuto all’ennesima emergenza: diventa meno vulnerabile alla successiva.

Il vero scandalo non è che l’Italia cresca dello 0,8%. È che, dopo decenni di crisi e promesse di rilancio, quel numero possa ancora essere presentato come una rassicurazione sufficiente. Mentre il mondo si riorganizza attorno all’energia, alla tecnologia e alla competizione strategica, il nostro Paese rischia di arrivare alla prossima tempesta con lo stesso problema di sempre: grandi potenzialità, troppe dipendenze e troppo poco spazio per sbagliare.

La resilienza è una virtù. Ma quando diventa l’unico risultato che un sistema economico riesce a rivendicare, forse non siamo più davanti a una prova di forza. Siamo davanti alla dimostrazione che quel sistema non può permettersi di continuare così.

L’Italia rischia di scoprire quanto sia sottile la differenza tra una crescita positiva sulla carta e una reale capacità di resistere alle crisi. Perché uno 0,8% non è una corazza economica: è un cappotto leggero da indossare nel bel mezzo di una tempesta.

C’è un curioso talento nella comunicazione economica contemporanea: riuscire a presentare come una buona notizia il fatto che le cose vadano appena meno peggio del previsto. È il caso dell’Italia fotografata dall’ultimo World Economic Outlook del Fondo monetario internazionale (FMI), che ha rivisto al rialzo le stime di crescita del nostro Paese per il 2026, portandole dallo 0,5% allo 0,8%. Tre decimali di speranza, sufficienti per qualche dichiarazione ottimistica, ma difficilmente per risvegliare un’economia che da anni fatica a crescere.

Il problema è che, mentre si celebra questa revisione, lo stesso FMI avverte che la resilienza dell’economia mondiale è sotto pressione e potrebbe avvicinarsi al limite. Finora il sistema ha assorbito una sequenza impressionante di shock geopolitici senza crollare, ma non è detto che riesca a farlo ancora. E quando arriverà la prossima turbolenza, non tutti i Paesi disporranno degli stessi strumenti per affrontarla.

L’Italia rischia di scoprire quanto sia sottile la differenza tra una crescita positiva sulla carta e una reale capacità di resistere alle crisi. Perché uno 0,8% non è una corazza economica: è un cappotto leggero da indossare nel bel mezzo di una tempesta.

La crescita dello zero virgola e il paradosso italiano

Secondo le stime riportate dal FMI, l’economia italiana dovrebbe crescere dello 0,8% nel 2026 e dello 0,6% nel 2027. La Germania dovrebbe raggiungere l’1,3% nel 2026, mentre l’intera area euro si attesterebbe all’1,1%. Il confronto evidenzia una difficoltà strutturale: l’Italia fatica a trasformare le proprie potenzialità industriali in dinamismo economico duraturo.

Siamo una delle principali economie manifatturiere europee, possediamo distretti produttivi competitivi e una posizione strategica nel Mediterraneo. Eppure continuiamo a vivere nella dimensione dello zero virgola, come se l’ambizione nazionale fosse stata ridotta alla modesta aspirazione di non arretrare troppo velocemente.

Una crescita così contenuta lascia poco spazio per affrontare nuovi rincari energetici, rallentamenti del commercio internazionale o aumenti del costo del credito. Le imprese possono essere costrette a comprimere i margini, aumentare i prezzi o ridurre gli investimenti; le famiglie, invece, rischiano di vedere eroso il proprio potere d’acquisto.

La revisione del FMI rappresenta dunque una tregua statistica, non la prova di una ritrovata solidità. Il Paese guadagna qualche decimale proprio mentre il contesto internazionale diventa più instabile.

La guerra in Medio Oriente: una crisi lontana, un conto molto vicino

La guerra in Medio Oriente e le tensioni sulle rotte energetiche, soprattutto nell’area dello Stretto di Hormuz, dimostrano quanto la sicurezza economica italiana dipenda da eventi lontani dai confini nazionali.

Hormuz è uno snodo cruciale per i flussi mondiali di petrolio e gas naturale liquefatto. Interruzioni dei transiti o un aumento dei rischi logistici possono riflettersi rapidamente sui prezzi dell’energia e sui costi di produzione. L’Italia, fortemente esposta alle dinamiche dei mercati energetici internazionali, rischia così di importare non soltanto materie prime, ma anche gli effetti economici di conflitti che non è in grado di governare.

La diversificazione degli approvvigionamenti è necessaria, ma non risolve automaticamente il problema: cambiare fornitore non significa necessariamente ridurre i costi o eliminare le dipendenze. Si può migliorare la sicurezza delle forniture e, contemporaneamente, compromettere la competitività industriale se l’energia viene acquistata a prezzi più elevati.

Il rischio è duplice: subire una crisi geopolitica che non controlliamo e disporre di margini economici insufficienti per neutralizzarne gli effetti. Le piccole e medie imprese italiane, spesso meno capaci delle grandi multinazionali di assorbire rincari prolungati, sono particolarmente esposte. Per loro, l’aumento dei costi energetici può significare investimenti rinviati, margini ridotti e, nei casi peggiori, perdita di competitività.

La dipendenza energetica, insomma, non è soltanto una questione commerciale: è un problema di sovranità economica.

Inflazione e debito: la tenaglia che restringe i margini

Il FMI stima per l’Italia un’inflazione media del 3,3% nel 2026, superiore al 3,1% previsto per l’area euro. Sebbene sia atteso un rallentamento al 2,8% nel 2027, l’evoluzione rimane condizionata dalla crisi energetica.

Quando i prezzi aumentano e la crescita resta debole, le famiglie perdono potere d’acquisto, le imprese vedono restringersi i margini e lo Stato deve affrontare nuove richieste di sostegno. La necessità di intervenire cresce proprio mentre la capacità di farlo rischia di diminuire.

A complicare il quadro è il debito pubblico. Il FMI prevede per il 2026 un deficit medio delle economie avanzate pari al 5,2% del PIL. In presenza di inflazione persistente e di un elevato fabbisogno di finanziamento, i rendimenti dei titoli di Stato possono aumentare, rendendo più oneroso il servizio del debito.

Per l’Italia, fortemente indebitata, questo rappresenta un rischio significativo. Se una quota crescente delle risorse pubbliche viene destinata agli interessi, resta meno spazio per infrastrutture, innovazione, servizi e politiche industriali.

Inoltre, le banche centrali non possono garantire lo stesso sostegno incondizionato sperimentato negli anni delle politiche monetarie più espansive: se l’inflazione rimane elevata, devono mantenere condizioni finanziarie coerenti con l’obiettivo della stabilità dei prezzi.

L’Italia si trova così in una tenaglia: deve investire per crescere, ma rischia di spendere sempre di più per finanziare il debito accumulato. La soluzione non consiste in tagli indiscriminati, che potrebbero soffocare gli investimenti necessari allo sviluppo, bensì in una gestione selettiva della spesa, capace di distinguere tra costi improduttivi e investimenti strategici.

Intelligenza artificiale ed Europa: opportunità e dipendenze

Tra i fattori che hanno sostenuto la crescita globale, il FMI individua gli investimenti nell’intelligenza artificiale, soprattutto negli Stati Uniti. Data center, semiconduttori e infrastrutture digitali mobilitano capitali enormi, ma non tutti i Paesi beneficiano allo stesso modo di questa trasformazione.

Chi controlla tecnologie, infrastrutture e capitali può catturare una quota significativa del valore generato. Chi ne è privo rischia invece di utilizzare soluzioni sviluppate altrove, pagandone i servizi senza acquisire un potere economico proporzionato.

Gli Stati Uniti dispongono di grandi imprese tecnologiche e mercati finanziari profondi; la Cina può contare su una vasta base industriale e su una strategia orientata alla riduzione delle dipendenze esterne. L’Europa, invece, fatica ancora a costruire campioni tecnologici capaci di competere su scala globale.

L’Italia rischia di trovarsi nella posizione meno conveniente: sostenere i costi energetici e infrastrutturali della trasformazione digitale senza controllarne pienamente tecnologie e rendimenti. A ciò si aggiunge il rischio che un’eventuale correzione delle valutazioni finanziarie legate all’IA provochi un rallentamento degli investimenti e condizioni di credito più rigide.

Anche sul piano europeo emerge una contraddizione. L’Unione ambisce a essere una potenza industriale e tecnologica, ma la frammentazione degli investimenti e le differenti capacità fiscali degli Stati membri rischiano di favorire i Paesi con maggiori risorse pubbliche. L’Italia potrebbe così subire una doppia penalizzazione: competere con le grandi potenze globali e, contemporaneamente, con partner europei dotati di maggiori margini finanziari.

Per questo Roma dovrebbe sostenere una politica europea più coerente su energia, ricerca, infrastrutture e investimenti industriali. Non per scaricare su altri i problemi nazionali, ma perché una strategia comune può ridurre i costi delle trasformazioni e rafforzare la competitività continentale.

Meno emergenze, più strategia

La politica economica italiana tende troppo spesso a ridursi alla gestione dell’emergenza: incentivi per compensare i rincari, misure temporanee per contenere le bollette e agevolazioni per sostenere gli investimenti. Interventi talvolta necessari, ma insufficienti se non accompagnati da una strategia di lungo periodo.

La sovranità economica non significa autarchia. Significa disporre di strumenti sufficienti per impedire che ogni shock esterno si trasformi automaticamente in una crisi interna.

Sul fronte energetico occorre diversificare le fonti e investire nelle infrastrutture. Sul fronte industriale bisogna sostenere produttività, ricerca e innovazione. Sul piano fiscale è necessario migliorare l’efficienza della spesa senza sacrificare gli investimenti che possono aumentare la crescita futura. E sul piano sociale occorre difendere il potere d’acquisto, perché la competitività non può fondarsi esclusivamente sulla compressione dei redditi.

Il vero rischio non è soltanto che il FMI riveda nuovamente al ribasso le proprie previsioni. È che l’Italia continui a considerare eccezionale una fragilità ormai ricorrente.

Conclusione: la resilienza non basta

Il FMI ha migliorato le prospettive di crescita italiane per il 2026, ma ha contemporaneamente avvertito che la resilienza dell’economia mondiale è sotto pressione. Le due indicazioni descrivono un Paese che riesce a mantenersi a galla senza aver costruito una struttura sufficientemente solida per affrontare serenamente nuove turbolenze.

La crescita dello 0,8% è preferibile allo 0,5%, ma non risolve i problemi di produttività, debito, dipendenza energetica e competitività. Quando l’energia rincara, l’inflazione persiste e il finanziamento del debito diventa più oneroso, i Paesi con maggiori fragilità strutturali rischiano di pagare il prezzo più alto.

L’Italia deve evitare tanto il catastrofismo quanto l’ottimismo statistico. Occorre rafforzare la propria autonomia energetica, investire nella produttività, migliorare la qualità della spesa pubblica e contribuire alla costruzione di un’Europa capace di sostenere una vera strategia industriale comune.

La resilienza non consiste nel sopportare indefinitamente gli shock, ma nel ridurre la probabilità che si trasformino in crisi sistemiche. Un Paese solido non si congratula con sé stesso perché è sopravvissuto all’ennesima emergenza: diventa meno vulnerabile alla successiva.

Il vero scandalo non è che l’Italia cresca dello 0,8%. È che, dopo decenni di crisi e promesse di rilancio, quel numero possa ancora essere presentato come una rassicurazione sufficiente. Mentre il mondo si riorganizza attorno all’energia, alla tecnologia e alla competizione strategica, il nostro Paese rischia di arrivare alla prossima tempesta con lo stesso problema di sempre: grandi potenzialità, troppe dipendenze e troppo poco spazio per sbagliare.

La resilienza è una virtù. Ma quando diventa l’unico risultato che un sistema economico riesce a rivendicare, forse non siamo più davanti a una prova di forza. Siamo davanti alla dimostrazione che quel sistema non può permettersi di continuare così.
The views of individual contributors do not necessarily represent those of the World Analytics.

See also

See also

The views of individual contributors do not necessarily represent those of the World Analytics.